지티엑스씨 유상증자 결정 공시가 2026년 10월 21일 공개됐습니다.
보통주 16,180,000주를 제3자배정 방식으로 발행해 운영자금 809억 원을 조달한다는 내용입니다.
발행가는 액면가와 같은 5,000원이고, 할인율과 할증률은 모두 0.00%입니다.
이번 글은 결의에서 납입까지의 절차를 순서대로 세운 다음, 각 단계가 무엇을 확정했고 무엇을 비워 두었는지를 짚는 방식으로 읽어 보겠습니다.
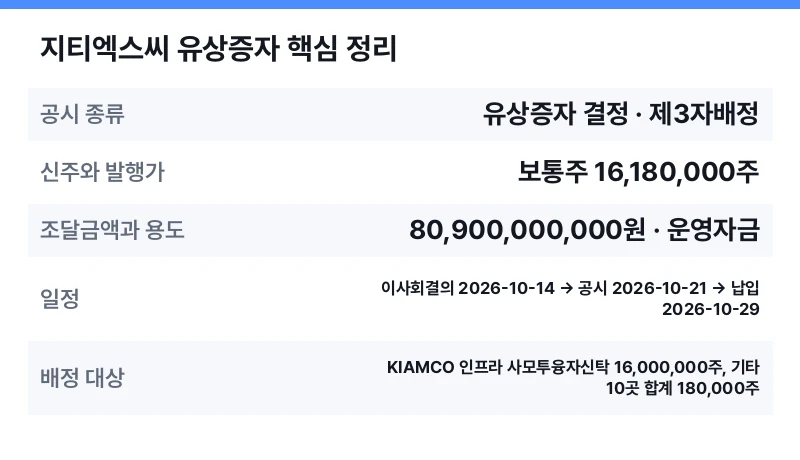
| 항목 | 내용 |
|---|---|
| 공시 종류 | 유상증자 결정 · 제3자배정 |
| 신주와 발행가 | 보통주 16,180,000주 · 1주 5,000원(액면가, 할인율 0.00%) |
| 조달금액과 용도 | 80,900,000,000원 · 운영자금 |
| 일정 | 이사회결의 2026-10-14 → 공시 2026-10-21 → 납입 2026-10-29 |
| 배정 대상 | KIAMCO 인프라 사모투융자신탁(신탁업자 중소기업은행) 16,000,000주, 기타 10곳 합계 180,000주 |
지티엑스씨 유상증자, 결의에서 납입까지 순서부터 세웁니다
유상증자는 한 번에 끝나는 사건이 아니라 단계를 밟는 절차입니다.
이번 공시에 적힌 날짜만 늘어놓아도 어디까지 확정됐고 어디가 비었는지가 드러납니다.
- 이사회 결의 — 2026년 10월 14일, 신주 수·발행가·배정 대상을 확정
- 공시 — 2026년 10월 21일, 결의 내용 외부 공개(결의와 7일 간격)
- 납입 — 2026년 10월 29일, 배정 대상이 809억 원을 실제로 납입
- 신주권교부예정일 — 공시에 ‘-‘로 미기재
- 배당기산일 — 공시에 ‘-‘로 미기재
앞의 세 단계는 날짜가 박혀 있지만, 뒤의 두 항목은 비어 있습니다.
즉 돈이 들어오는 시점까지는 확정됐고, 그 주식이 언제 주주의 손에 실물로 쥐어지며 어느 사업연도 배당부터 권리를 갖는지는 아직 정해지지 않았다는 뜻입니다.
여기에 이번 증자는 증권신고서 면제 대상이라, 공모 증자처럼 투자위험요소가 길게 적힌 서류가 따라붙지 않습니다.
투자자가 참고할 수 있는 1차 자료가 이 결정 공시 한 장뿐이라는 점은 미리 염두에 둘 필요가 있습니다.
할인율 0% 액면가 발행은 무엇을 뜻할까요?
발행가 5,000원은 액면가와 정확히 같습니다.
공시에 적힌 할인율도 0.00%입니다.
상장사 증자에서 할인 발행이 문제가 되는 이유는, 시장에서 거래되는 가격보다 싼 값에 새 주식이 풀려 기존 주주의 주당 가치가 깎이기 때문입니다.
이번 건은 그 경로의 가치 훼손은 없습니다.
다만 할인율 0%가 ‘주주에게 유리한 조건’이라는 뜻은 아닙니다.
비교 기준이 되는 시장가 자체가 존재하지 않을 때, 액면가 발행은 가격을 매기는 협상 과정을 생략한 결과일 수도 있습니다.
소재의 판단에서도 지티엑스씨는 비상장 사업법인으로 보이며, 그래서 할인 여부보다 뒤에서 볼 지분 희석이 더 실질적인 쟁점이 됩니다.
신주 비중 35.7%, 희석 부담은 얼마나 큽니까?
| 구분 | 발행주식 수 |
|---|---|
| 증자 전 | 29,186,000주 |
| 이번 신주 | 16,180,000주 (증자 전 대비 약 55.4%) |
| 증자 후 | 약 45,366,000주 (신주 비중 약 35.7%) |
기존 주식 수의 절반이 넘는 신주가 한 번에 늘어납니다.
증자 후 전체 주식에서 신주가 차지하는 비중은 약 35.7%입니다.
증자에 참여하지 못한 기존 주주의 지분율은 그만큼 낮아지며, 이것이 할인율 0%와 무관하게 남는 부담입니다.
자금 용도가 사업 확장이 아니라 운영자금이라는 점도 함께 봐야 합니다.
재무 안정성을 확보하는 성격이 강한 조달이어서, 희석을 상쇄할 성장 근거를 이 공시 하나로는 확인할 수 없습니다.
809억은 누가 넣고 어디에 쓰이는 돈인가
배정 대상의 무게가 한쪽으로 쏠려 있습니다.
KIAMCO 인프라 사모투융자신탁에 16,000,000주, 나머지 10곳에 합계 180,000주가 배정됐습니다.
단순 계산으로는 신주의 약 98.9%가 이 한 곳으로 돌아가는 구조입니다.
KIAMCO는 KDB인프라자산운용으로, 사회기반시설 중심의 특별자산을 운용하는 회사입니다.
배경 사실은 언론 보도로 확인되는 범위에서만 짚겠습니다.
지티엑스씨는 GTX-C 노선 민간투자사업의 사업시행법인으로, 현대건설이 주간사이고 건설사 16곳이 참여해 6개 공구 가운데 현대건설이 1·3·4공구 시공을 맡는 것으로 보도됐습니다.
이번 809억 원과 별건으로, 건설사 15곳을 대상으로 한 1,417억 원 규모 제3자배정 증자도 결정된 바 있습니다(결의 시점은 보도마다 엇갈려 확정하지 못했습니다).
금융 조달 쪽에서는 KB국민은행이 대표금융주선기관으로 총 4조 3,742억 원 금융약정을 2026년 9월 29일 체결했고, 2026년 8월 25일 민간투자사업심의위원회를 통과한 총사업비는 4조 9,272억 원입니다.
공사기간은 60개월로, 개통 목표는 2028년에서 2031년으로 미뤄질 전망이라는 보도가 나왔습니다.
GTX 관련주로 연결해서는 안 되는 까닭
검색창에 ‘지티엑스씨 주가’를 넣어도 시세가 나오지 않는 이유가 여기 있습니다.
소재의 판단에 따르면 지티엑스씨는 비상장 사업법인으로 보이므로, 이 공시로 움직일 주가라는 것이 애초에 없습니다.
현대자동차 기업집단 소속이라는 사실은 공시에 적혀 있지만, 계열 상장사와의 구체적인 지분 관계는 이 공시에 명시되지 않았습니다.
근거가 없는 지분 관계를 전제로 계열사 주가를 해석하는 것은 공시를 읽는 방식이 아닙니다.
유상증자 주가 영향이라는 틀 자체가 이번 건에는 그대로 적용되지 않는다고 보는 편이 정확합니다.
공시 이후 확인할 항목
- 지티엑스씨 지분의 상장 여부와 유통 가능성 — 거래 자체가 가능한 주식인지
- 미기재로 남은 배당기산일·신주권교부예정일을 담은 후속 공시
- 운영자금 809억 원의 실제 사용처와 수익 창출 계획
- 납입일 2026년 10월 29일의 실제 이행 여부 — 앞선 1,417억 원 증자에서는 8곳이 납입기일을 조정한 사례가 보도됐습니다
- 국토교통부와의 금융약정 등 후속 절차 진행 상황
저라면 이 공시에서 숫자보다 먼저 날짜의 빈칸을 보겠습니다.
신주 수와 발행가가 확정된 공시에서 교부일과 배당기산일이 함께 비어 있다면, 판단의 재료는 아직 다 나오지 않은 것입니다.
희석률 35.7%라는 숫자는 분명하지만, 그 대가로 들어온 809억 원이 어떤 성과로 돌아오는지는 다음 공시의 몫입니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
이번 건처럼 공시 원문을 숫자 단위로 뜯어본 분석과 종목별 실시간 토론은 시세공간에서 이어집니다.
후속 공시가 올라오면 그곳에서 가장 먼저 확인하실 수 있습니다.