2026년 10월 13일 로터스카스코리아㈜가 ‘특수관계인의 유상증자 참여’ 공시를 냈습니다.
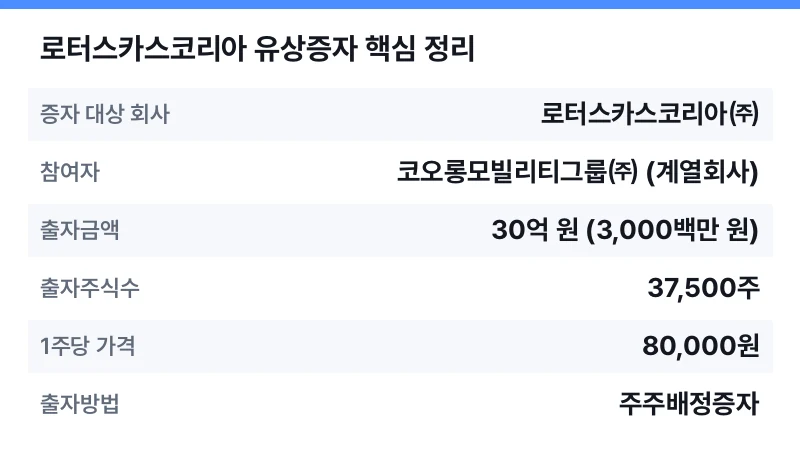
이번 로터스카스코리아 유상증자의 출자금액은 30억 원(3,000백만 원)이고, 이 숫자는 37,500주 × 1주당 80,000원으로 쪼개집니다.
돈을 넣는 쪽은 계열회사인 코오롱모빌리티그룹㈜이며, 출자 후 지분율은 100%입니다.
먼저 이 30억 원이라는 숫자부터 분해한 뒤, 그 숫자가 무엇을 뜻하는지 순서대로 보겠습니다.
- 100% 자회사에 들어가는 증자여서 지분율 변동도, 지분 희석도 없습니다.
- 방식은 주주배정증자이고, 참여자는 모회사 한 곳입니다.
- 공정거래법 제26조에 따른 대규모내부거래 공시 성격의 계열사 자금 지원입니다.
- 증자 목적(운영자금·채무상환·시설투자 등)은 공시에 적혀 있지 않습니다.
30억 원을 37,500주로 나누면 보이는 것
공시에 적힌 숫자를 그대로 옮기면 아래와 같습니다.
표로 먼저 정리하고, 해석은 뒤에서 하겠습니다.
| 항목 | 내용 |
|---|---|
| 증자 대상 회사 | 로터스카스코리아㈜ |
| 참여자 | 코오롱모빌리티그룹㈜ (계열회사) |
| 출자금액 | 30억 원 (3,000백만 원) |
| 출자주식수 | 37,500주 |
| 1주당 가격 | 80,000원 |
| 출자방법 | 주주배정증자 |
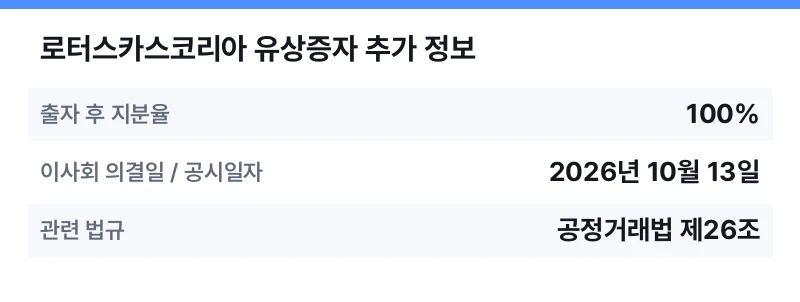
| 출자 후 지분율 | 100% |
| 이사회 의결일 / 공시일자 | 2026년 10월 13일 |
| 관련 법규 | 공정거래법 제26조 |
여기서 눈여겨볼 숫자는 1주당 80,000원입니다.
다만 이 가격이 액면가 대비 몇 배인지는 이번 공시만으로 확인되지 않으므로, 할증 여부를 숫자로 단정할 수는 없습니다.
또 하나, 공시에는 출자금액과 주식수가 진행 상황에 따라 변동될 수 있다는 단서가 붙어 있습니다.
지금 보는 30억 원과 37,500주는 확정된 최종 수치가 아니라 의결 시점의 계획값이라는 뜻입니다.
로터스카스코리아 유상증자가 ‘대규모내부거래’로 공시된 이유
이번 건은 증권 발행을 알리는 일반적인 유상증자 공시와 성격이 다릅니다.
공정거래법 제26조에 근거한, 계열사 간 자금 지원을 알리는 공시입니다.
주주배정증자인데 참여자가 모회사 한 곳뿐이고 출자 후 지분율이 100%라는 점도 같은 맥락입니다.
지분 구조가 바뀌지 않는 거래이므로, 이 공시에서 읽어야 할 것은 지배구조가 아니라 돈의 흐름입니다.
참고로 계열사 간 거래의 이사회 사전 의결·공시 기준은 2011년 시행령 개정으로 ‘자본총계 또는 자본금 중 큰 금액의 10% 이상 또는 100억 원 이상’에서 ‘5% 이상 또는 50억 원 이상’으로 넓어졌습니다.
다만 2020년 공정거래법 전면 개정 이후의 현행 금액 기준은 확인하지 못했습니다.
따라서 위 금액은 과거 기준으로만 참고하시고, 이번 건이 어떤 기준에 걸려 공시됐는지는 공시 문구만으로 단정하지 않는 편이 안전합니다.
증자를 받는 회사의 재무 상태는 어떻습니까?
공시에는 증자 목적이 적혀 있지 않습니다.
그래서 자금이 어디에 쓰이는지는 공시 밖에서 가늠할 수밖에 없습니다.
보도된 감사보고서 기준 수치는 아래와 같습니다.
| 구분 | 금액 |
|---|---|
| 매출 | 220억 원 |
| 영업손실 | 63억 원 |
| 당기순손실 | 51억 원 |
| 누적결손금 | 99억 원 (영업 개시 1년 반) |
| 자본금 / 납입 총투자금 | 24.4억 원 / 180억 원 |
| 모회사 대여금 | 약 110억 원 |
이 회사는 코오롱모빌리티그룹이 2023년 5월 영국 로터스와 공식 파트너십을 맺은 뒤 국내 판매·유통을 맡기려고 세운 법인입니다.
이미 180억 원이 납입됐고 모회사가 약 110억 원을 빌려준 상태라면, 이번 30억 원은 새로운 결정이라기보다 반복된 계열 자금 지원의 연장선으로 읽는 편이 자연스럽습니다.
국내 판매가 연 154대 수준에 머물면서 2025년 7월 조기 철수설이 돌았고, 회사 측은 공식 검토한 바 없다고 부인한 바 있습니다.
다만 완전 자본잠식 여부까지는 확인되지 않으므로, 결손금 99억 원만으로 자본잠식을 단정하지는 마시기 바랍니다.
100% 자회사 증자가 주가에 주는 영향은 어디까지일까요?
유상증자 주가 영향을 묻는 분들이 가장 궁금해하는 지점부터 답하면, 이번 건은 지분 희석이 없는 거래입니다.
신주를 받는 쪽이 이미 지분 100%를 가진 모회사이기 때문입니다.
금액도 30억 원으로 크지 않아 모회사 재무에 미치는 영향은 제한적입니다.
단기적으로 주가가 반응할 재료로 보기는 어렵습니다.
중기적으로는 자회사의 실적이 연결 실적을 통해 간접적으로 들어옵니다.
적자 자회사에 자금을 계속 넣는 구조가 이어지는지가 관전 포인트입니다.
한 가지 덧붙이면, 코오롱모빌리티그룹이 ㈜코오롱과의 주식교환으로 12월 17일자 상장폐지 절차를 밟는다는 보도가 있습니다.
보도 시점을 특정하지 못해 이 글에서는 확정 사실로 다루지 않지만, 사실이라면 ‘상장사 주가 영향’이라는 질문의 전제 자체가 달라지므로 현재 상장 여부를 먼저 확인하실 것을 권합니다.
이 공시 다음에 확인해야 할 것들
- 정정공시 여부 — 출자금액과 주식수가 변동될 수 있다는 단서가 붙어 있습니다.
- 증자 목적 — 운영자금인지 채무상환인지에 따라 해석이 달라집니다.
- 계열 자금 지원의 반복 여부 — 대여금 110억 원에 이어지는 흐름인지 봐야 합니다.
- 자회사 재무 — 결손금 추이와 자본잠식 여부를 별도로 점검해야 합니다.
- 모회사의 상장 상태 — 주식교환·상장폐지 일정이 실제로 진행 중인지 확인이 필요합니다.
저라면 이번 공시를 숫자의 크기보다 반복의 신호로 보겠습니다.
30억 원 자체는 작지만, 이미 180억 원이 들어가 있고 110억 원을 더 빌려준 자회사에 또 넣는 돈이라는 점이 더 중요하다고 생각합니다.
다음 분기 공시에서 같은 성격의 자금 지원이 한 번 더 나오는지, 그때 증자 목적이 적히는지를 저는 먼저 찾아보겠습니다.
이런 공시의 원문 분석과 실시간 종목 토론은 시세공간에서 이어서 볼 수 있습니다.
정정공시나 후속 자금 지원이 나오면 그곳에서 먼저 확인하시는 편이 빠릅니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.