이번 공시에서 가장 먼저 봐야 할 숫자는 7,335,000원입니다.
노브랜드(145170)가 2026년 11월 18일 주요사항보고서로 제출한 노브랜드 자기주식처분 결정의 처분예정금액입니다.
자기주식처분이라는 단어만 보고 “회사가 들고 있던 주식을 시장에 내놓는다”고 읽으면 방향을 잘못 잡습니다.
이 733만 5천 원이라는 금액을 분해해 보면, 이번 건이 왜 수급과 사실상 무관한지 바로 드러납니다.
733만 원은 어떻게 나온 숫자일까요?
금액은 주식 수와 단가의 곱입니다.
처분 대상은 보통주 3,000주이고, 처분가격은 주당 2,445원입니다.
이 2,445원은 이사회 결의 전일인 2026년 11월 17일 종가입니다.
즉 회사가 임의로 정한 할인가나 프리미엄가가 아니라, 결의 직전 시장가격을 그대로 쓴 값입니다.
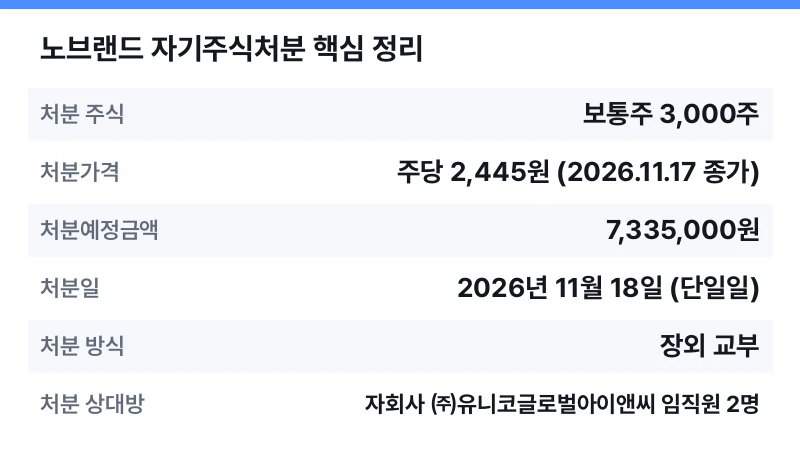
| 항목 | 내용 |
|---|---|
| 처분 주식 | 보통주 3,000주 |
| 처분가격 | 주당 2,445원 (2026.11.17 종가) |
| 처분예정금액 | 7,335,000원 |
| 처분일 | 2026년 11월 18일 (단일일) |
| 처분 방식 | 장외 교부 (자기주식 계좌 → 대상자 계좌 직접 대체) |
| 처분 상대방 | 자회사 ㈜유니코글로벌아이앤씨 임직원 2명 |
| 위탁중개업자 | 삼성증권 |
핵심은 마지막 세 줄입니다.
처분 방식이 장외 교부로 명시돼 있습니다.
회사의 자기주식 계좌에서 대상자 계좌로 주식을 직접 대체하는 방식이라, 거래소 호가창에 매도 주문이 올라가지 않습니다.
받는 쪽도 익명의 시장 참여자가 아니라 자회사 임직원 2명으로 특정돼 있습니다.
3,000주는 보유 자기주식에서 어느 정도일까요?
처분 전 노브랜드가 보유한 자기주식은 총 467,383주입니다.
이 가운데 직접취득분이 247,933주(1.47%), 기타취득분이 219,450주(1.30%)입니다.
이번에 나가는 3,000주는 보유 자기주식의 약 0.64%에 해당하고, 전체 발행주식과 비교하면 더 미미한 비중입니다.
처분 후 자기주식은 약 464,383주로 줄어듭니다.
처분 목적이 성과보상이라는 점
공시가 밝힌 처분 목적은 장기 성장과 우수인재 확보입니다.
자회사 ㈜유니코글로벌아이앤씨의 임직원 2명에게 자기주식을 지급하는 성과보상 성격의 처분입니다.
유니코글로벌아이앤씨는 노브랜드가 2024년 9월 10일 공시를 통해 지분 100%(45만 8,000주)를 260억 원에 취득한다고 밝힌 아웃도어·스포츠 의류 ODM 업체입니다(취득일 2024년 10월 2일).
2005년 설립돼 베트남 하노이에 공장을 두고 있고, 당시 보도 기준 전년 연결 매출은 942억 원, 영업이익은 70억 원이었습니다.
인수 목적은 매출·이익 증대와 신규 바이어 확보로 설명됐습니다.
신주를 새로 찍어 주는 방식이 아니라 이미 보유한 자기주식을 쓰기 때문에, 주식가치 희석은 없다고 회사는 밝혔습니다.
발행주식총수가 늘어나지 않으니 기존 주주의 지분이 묽어지는 효과가 없다는 뜻입니다.
여기까지가 공시로 확인되는 사실입니다.
자기주식 처분과 소각은 어떻게 다를까요?
이 지점을 짚지 않으면 공시를 오독하기 쉽습니다.
소각은 자기주식을 아예 없애 발행주식총수를 줄이는 행위라서, 주당 가치 측면에서 주주에게 직접적인 이익으로 작동합니다.
반면 처분은 주식이 사라지지 않고 소유자만 바뀝니다.
이번처럼 임직원에게 지급되면 회사 금고에 있던 물량이 개인의 손으로 옮겨 가는 것이고, 소각될 수 있었던 재원이 그만큼 줄어드는 셈입니다.
제도 환경도 함께 알아 둘 만합니다.
자기주식 소각을 의무화한 개정 상법이 2026년 2월 25일 국회를 통과해 공포일인 2026년 3월 6일 시행됐습니다.
취득한 자기주식은 원칙적으로 취득일로부터 1년 내 소각해야 하고, 개정 전 보유분은 1년 6개월 내입니다.
임직원 보상 등 예외 사유로 보유하거나 처분하려면 자기주식 보유·처분계획을 작성해 주주총회 승인을 받아야 합니다.
이 흐름 속에서 자사주를 상여금 등으로 활용하는 처분 방식이 소각 의무의 취지를 우회한다는 지적이 2026년 1월 보도로 제기됐습니다.
국민연금은 상법 취지를 우회하는 안건에 반대 의결권을 행사한다는 방침을 밝혔습니다.
다만 이번 공시 자체는 3,000주 규모의 소규모 성과보상 건이고, 개별 처분이 위 절차 요건을 어떻게 충족했는지는 이번 공시만으로는 확인되지 않습니다.
주가에는 어떤 의미일까요?
단기 수급 측면에서는 영향이 거의 없다고 보는 게 합리적입니다.
처분 물량이 보유 자기주식의 약 0.64%이고 전체 발행주식 대비로도 극히 작으며, 무엇보다 시장에 내놓는 매도 물량이 아니기 때문입니다.
중기적으로는 장기 성과보상제도 운영과 인재 확보라는 취지가 약한 긍정 요인이지만, 규모가 작아 실적이나 주가에 의미 있는 영향을 주기는 어렵습니다.
정리하면 중립에 가깝고 주가에 사실상 영향이 없는 공시입니다.
참고로 외국인 보유 비중은 2026년 11월 2일 1.52%에서 11월 17일 1.55%로, 0.03%포인트 변동했습니다.
이 기간 큰 방향성 변화는 보이지 않는 수준입니다.
체크포인트
- 자기주식이 주가 부양이나 소각 기대 요인이었다면, 보상 목적 처분만큼 그 물량이 줄어듭니다.
- 지급받은 임직원의 향후 시장 매도 가능성은 있으나 3,000주 규모라 영향은 제한적입니다.
- 처분 후 자기주식은 약 464,383주입니다.
- 공시상 보호예수나 매도 제한 여부는 명시되어 있지 않습니다.
- 소규모 성과보상 건이므로 실적·재무 상태·다른 공시를 함께 보고 판단해야 합니다.
저라면 이번 건 하나로 판단을 바꾸지 않고, 자기주식이 보상 목적으로 계속 소진되는 흐름이 이어지는지를 보겠습니다.
노브랜드는 이번 건 이전에도 자기주식처분결과보고서를 제출한 이력이 있습니다(2026년 8월 26일 제출, 8월 28일 접수). 해당 보고의 처분 수량·단가 등 세부 내역은 확인되지 않았습니다.
467,383주라는 보유 물량이 어떤 용도로 얼마씩 쓰이는지, 그리고 개정 상법에 따른 보유·처분계획이 주주총회에 어떻게 올라오는지가 다음에 확인할 지점입니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
공시 원문을 숫자 단위로 쪼개 본 분석과 종목별 실시간 토론은 시세공간에서 이어서 보실 수 있습니다.
노브랜드처럼 자기주식 관련 공시가 새로 올라올 때도 그곳에서 가장 먼저 정리됩니다.