오늘 분석할 공시는 케이솔루션 유상증자 결정(기재정정 주요사항보고서)입니다.
2026년 11월 4일 공시로, 11월 3일 최초 공시의 숫자를 바로잡은 정정본입니다.
먼저 거래의 구조부터 정리하겠습니다.
이번 거래에는 돈이 들어가는 길이 두 갈래입니다.
하나는 회사가 신주를 발행해 받는 돈이고, 다른 하나는 기존 주주가 들고 있던 주식을 투자자에게 팔아 받는 돈입니다.
앞쪽만 유상증자이고, 뒤쪽은 회사 금고와 무관한 주주 간 거래입니다.
이 구분을 못 하면 “71억원 유치”와 “110억원 투자”가 뒤섞여 읽히게 됩니다.
핵심 요약
- 발행 주체는 케이솔루션, 투자자는 현대그린모빌리티 사모투자합자회사 1곳입니다(제3자배정).
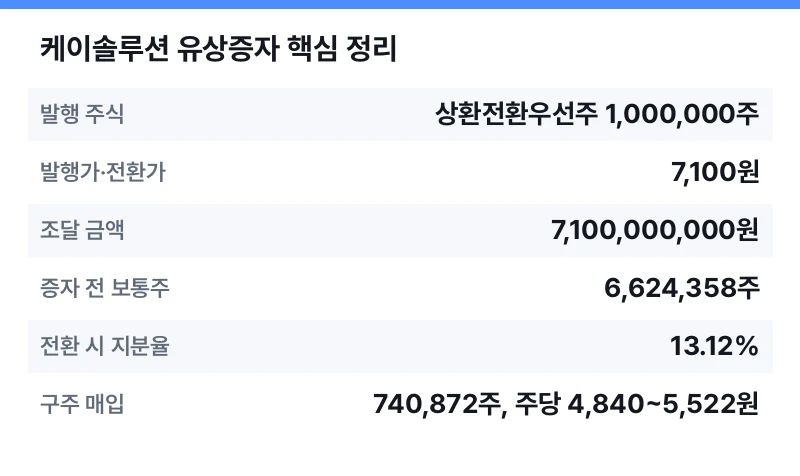
- 신주는 상환전환우선주(RCPS) 1,000,000주, 주당 7,100원 — 회사로 들어오는 돈은 71억원입니다.
- 같은 투자자가 기존 주주의 구주 740,872주도 매입합니다(약 39.7억원). 이 돈은 회사가 아니라 매도 주주에게 갑니다.
- 신주+구주 취득대금 합계는 11,070,569,416원(정정 전 11,049,381,656원)입니다.
- RCPS가 전부 보통주로 바뀌면 희석률은 13.12%입니다.
이번 정정으로 바뀐 것은 무엇일까요?
사업 내용이나 계약 조건이 바뀐 공시가 아닙니다.
수치 오기재를 바로잡은 정정입니다.
취득대금 합계가 11,049,381,656원에서 11,070,569,416원으로 2,100만원가량 늘었고, 구주 매도인별 수량이 조정됐습니다.
에이스강소 제3호 조합원 보유분이 67,647주에서 62,987주로 줄고, 제3호 몫 4,660주가 따로 추가되는 식입니다.
그 밖에는 중복 기재된 별첨3을 삭제하고 항목 참조를 정리했습니다.
발행가·주식 수·희석률 같은 핵심 조건은 그대로이므로, 정정 자체를 호재나 악재로 읽을 필요는 없습니다.
다만 금액과 매도인별 수량은 이 최종 정정본 기준으로 봐야 합니다.
숫자로 본 발행 조건
| 항목 | 내용 |
|---|---|
| 발행 주식 | 상환전환우선주 1,000,000주 (액면 100원) |
| 발행가·전환가 | 7,100원 |
| 조달 금액 | 7,100,000,000원 |
| 증자 전 보통주 | 6,624,358주 |
| 전환 시 지분율 | 13.12% |
| 구주 매입 | 740,872주, 주당 4,840~5,522원 |
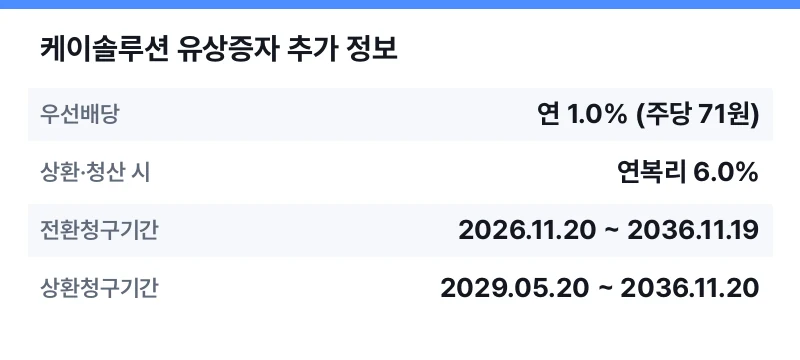
| 우선배당 | 연 1.0% (주당 71원) |
| 상환·청산 시 | 연복리 6.0% |
| 전환청구기간 | 2026.11.20 ~ 2036.11.19 |
| 상환청구기간 | 2029.05.20 ~ 2036.11.20 |
눈여겨볼 지점은 구주 가격입니다.
신주는 7,100원인데 구주는 주당 4,840~5,522원으로, 신주보다 낮은 가격에 거래됩니다.
자금 사용 계획은 운영자금과 합작법인 설립·운영자금으로, 2026년 35억원·2027년 36억원으로 나눠 집행합니다.
일정은 이사회결의일 2026년 11월 3일, 계약체결 예정일 11월 12일, 납입일 겸 거래종결 예정일 11월 19일입니다.
공시는 이 일정이 변경될 수 있다고 적고 있습니다.
상환전환우선주는 왜 조건을 따져야 할까요?
상환전환우선주는 전환권과 상환권을 함께 가진 주식입니다.
전환우선주와의 결정적 차이는 회사가 투자자에게 돈을 돌려줄 의무가 붙는다는 점이고, 그래서 투자자에게 상환권이 있는 RCPS는 회계상 자본이 아닌 부채로 분류될 가능성이 큽니다(헬프미).
벤처·비상장 투자에서 매년 전체 벤처투자의 약 70%가 우선주로 집행되고 그 대부분이 RCPS로 통하는 만큼, 이 구조 자체가 이례적인 것은 아닙니다.
다만 상법상 상환권 행사는 배당가능이익이 있을 때만 가능해, 적자 기업에서는 상환권의 실효성이 제한됩니다(머니투데이).
이번 건에서 투자자 쪽으로 기울어 있는 조항들은 다음과 같습니다.
- 상환청구권은 투자자만 보유하고 회사는 갖지 않으며, 발행 30개월 후인 2029년 5월부터 청구할 수 있습니다.
- 계약 위반이나 IPO 미완료 사유가 생기면 회사 또는 최대주주에게 원금 + 연복리 6% 가산 가격으로 주식매수청구(풋옵션)를 할 수 있습니다. 고의·과실이 없어도 청구 가능하며 연대 책임이 따릅니다.
- 위약벌은 신주·구주 대금 합계의 8%, 지연손해금은 연 8%입니다.
- 사전동의권·경영협의체 같은 경영 간섭 조항이 들어 있습니다.
- 전환가액은 이후 더 낮은 가격의 유상증자나 주식연계증권 발행이 있으면 하향 조정되어, 희석이 13.12%보다 커질 수 있습니다.
풋옵션 상대방에 최대주주가 들어가 있다는 점이 특히 무겁습니다.
회사 사정이 나빠졌을 때 최대주주가 회사와 연대해 직접 부담을 지는 구조이기 때문입니다.
대출에 연대보증을 세우는 것과 성격이 비슷하다고 보면 이해가 쉽습니다.
케이솔루션 주가와 상장 가능성은 어떻게 볼까요?
케이솔루션은 시가가 형성되지 않은 비상장사로 보입니다.
공시에서 기준주가를 ‘시가 미형성 종목의 평가액’으로 적었고, 상장 예정일도 없습니다.
따라서 일반 투자자가 거래해서 받는 주가 영향은 제한적입니다.
장외·비상장 거래 가격은 신규 투자 유치 사실을 반영해 7,100원 안팎에서 형성될 수 있습니다.
참고로 장외 플랫폼(서울거래 비상장)에는 종목 페이지가 있고 추정 시가총액이 331억원으로 표기돼 있습니다.
이번 발행가 7,100원과 증자 전 보통주 6,624,358주를 단순 환산한 값과는 차이가 있는 플랫폼 추정치이므로, 공시상 평가액과 같은 성격의 숫자로 보면 안 됩니다.
중기 변수는 IPO입니다.
거래종결 후 3년 내 상장을 추진하고 최대 2회, 1년씩 연장할 수 있는 약정이 걸려 있습니다.
일정이 진행되면 기업가치 재평가 여지가 생기지만, 지연되거나 실패하면 앞서 본 풋옵션과 연복리 6% 부담이 현실화됩니다.
같은 조항이 상장 추진 동력이면서 동시에 재무 위험인 셈입니다.
회사 자체에 대해 공개된 정보는 제한적입니다.
장외 종목 정보 기준으로 리튬인산철(LFP) 배터리를 제조하고 리튬인산철 전기지게차를 판매하는 회사이고, 대표이사는 홍진기, 본사는 충남 아산시 영인면입니다.
같은 플랫폼에 게재된 실적은 2024년 매출 229억원·영업이익 17억원·순이익 1억원에서 2025년 매출 346억원·영업이익 45억원·순이익 14억원으로, 흑자 기조에서 매출이 1년 만에 약 1.5배가 됐습니다.
플랫폼 게재 수치이므로 감사보고서로 다시 확인할 필요가 있습니다.
한 가지 주의할 점은 이름입니다.
코스피 상장 ‘씨케이솔루션'(480370)은 이차전지 드라이룸·클린룸 시공 업체로, 이번 공시의 케이솔루션과는 전혀 다른 회사입니다.
정리하며
이번 공시의 성격은 중립에서 다소 호재입니다.
운영자금 71억원이 확보되고 사모펀드가 신주와 구주를 함께 인수하며 IPO를 약정했으니, 재무 안정성과 상장 추진 동력은 개선됩니다.
다만 상환·풋옵션 조건이 회사와 최대주주에게 부담이 큰 구조여서 단순한 호재로 읽기는 어렵습니다.
저라면 세 가지를 순서대로 보겠습니다.
첫째는 11월 12일 계약 체결과 11월 19일 납입이 공시된 일정대로 끝나는지입니다.
둘째는 2026년 35억원·2027년 36억원이 실제로 합작법인 쪽에 투입되는지, 그 합작법인의 윤곽이 뒤이어 공시되는지입니다.
셋째는 2029년 5월 상환청구 가능 시점이 오기 전까지 배당가능이익이 쌓이는지입니다.
상환권의 실효성은 결국 이 숫자에 달려 있습니다.
배정 대상자인 현대그린모빌리티 사모투자합자회사의 운용사와 결성 규모는 관련 보도가 확인되지 않아 이번 글에서는 다루지 못했습니다.
이 부분이 밝혀지면 합작법인의 성격도 함께 읽힐 것으로 봅니다.
이번 건처럼 공시 원문을 숫자로 뜯어보는 분석과 실시간 종목 토론은 시세공간에서 이어서 보실 수 있습니다.
같은 공시를 다르게 읽는 의견도 함께 확인해 보시기 바랍니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.