전환사채(CB)는 일정 기간이 지나면 채권자가 원금을 주식으로 바꿀 수 있는 권리가 붙은 회사채입니다.
사모 전환사채는 이 채권을 불특정 다수가 아니라 소수의 특정 투자자에게만 배정해 발행하는 방식입니다.
그린플러스 주가를 들여다보는 투자자라면, 2026년 10월 27일 공시된 그린플러스의 [기재정정] 주요사항보고서(전환사채권발행결정)에서 바로 이 구조가 어떻게 바뀌었는지부터 확인해야 합니다.
전날인 2026년 10월 26일 결정된 제6회 사모 전환사채 100억원 발행 건의 수치와 자금 용도가 정정된 공시입니다.
정정 공시는 새로운 사건이 아니라 기존 공시의 오기와 누락을 바로잡는 문서입니다.
그래서 “무엇이 추가됐는가”보다 “어느 숫자가 어떻게 달라졌는가”를 먼저 봐야 합니다.
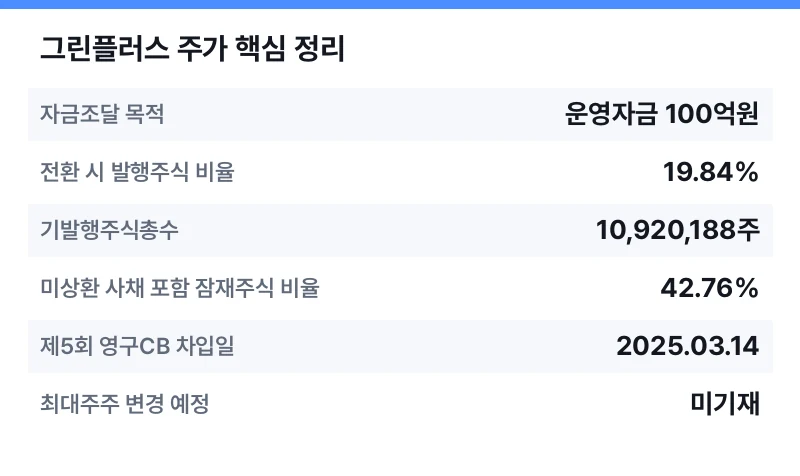
| 항목 | 정정 전 | 정정 후 |
|---|---|---|
| 자금조달 목적 | 운영자금 100억원 | 채무상환자금 100억원 |
| 전환 시 발행주식 비율 | 19.84% | 19.47% (2,703,433주) |
| 기발행주식총수 | 10,920,188주 | 11,265,015주 |
| 미상환 사채 포함 잠재주식 비율 | 42.76% | 41.45% (4,669,099주) |
| 제5회 영구CB 차입일 | 2025.03.14 | 2025.03.17 |
| 최대주주 변경 예정 | 미기재 | 신규 기재 |
희석률 19.47%는 정확히 무엇을 뜻할까요?
희석은 발행 주식 수가 늘어나 기존 주주 한 명이 가진 몫이 줄어드는 현상입니다.
이번 사채가 전액 주식으로 바뀌면 2,703,433주가 새로 생기고, 이는 기발행주식총수 11,265,015주의 19.47%에 해당합니다.
정정 전 19.84%에서 19.47%로 낮아진 것은 분모인 기발행주식총수가 10,920,188주에서 11,265,015주로 늘어 비율이 재계산된 결과입니다.
비율이 줄었다고 해서 새로 생길 주식 수 자체가 줄어든 것은 아니라는 점이 핵심입니다.
더 눈여겨볼 숫자는 41.45%입니다.
이미 발행된 다른 사채까지 모두 합한 미상환 사채의 잠재주식이 4,669,099주, 비율로 41.45%라는 뜻입니다.
정정 전 42.76%에서 내려왔지만, 여전히 기발행주식의 40%를 넘는 물량이 주식으로 전환될 가능성을 안고 있습니다.
자금 용도가 운영자금에서 채무상환자금으로 바뀐 의미
이번 정정에서 실질적으로 가장 무게가 있는 변경입니다.
조달한 100억원은 회사 운영에 쓰이는 돈이 아니라, 이미 발행돼 있는 제5회 사모 영구CB 150억원 가운데 100억원을 중도상환하는 데 쓰입니다.
제5회 영구CB의 이자율은 6.0%이고, 이번 제6회 사채의 표면이자율은 2.0%입니다.
표면이자만 놓고 보면 이자 부담이 가벼워지는 구조이지만, 만기이자율은 8.0%이고 만기 상환율이 120.1181%라 최종 부담까지 가벼워진다고 단정하기는 어렵습니다.
구조만 보면 기존 사채를 새 사채로 갈아타는 차환에 가깝습니다.
신규 설비나 사업 확장에 들어가는 성장 자금이 아니라는 점은 분명히 구분해 둘 필요가 있습니다.
| 조건 | 내용 |
|---|---|
| 발행총액 | 100억원 (제6회 무기명식 이권부 무보증 사모CB) |
| 인수자 | 그린플러스투자목적1호 70억원 / (주)아리바이오홀딩스 30억원 |
| 이자율 | 표면 2.0% / 만기 8.0% |
| 전환가액 | 3,699원 (최저 조정가액 2,590원, 70%) |
| 납입일 | 2026.11.25 |
| 전환청구기간 | 2027.11.25 ~ 2029.10.25 |
| 만기 | 2029.11.25 (상환율 120.1181%) |
| 조기상환청구권 | 2027.11.25부터, 연복리 8.0% |
리픽싱과 조기상환청구권, 투자자에게 유리한 두 장치
리픽싱은 주가가 떨어지면 전환가액을 따라 내려 투자자가 받을 주식 수를 늘려 주는 조항입니다.
이번 사채의 전환가액은 3,699원이고, 조정 하한은 그 70%인 2,590원입니다.
하한까지 내려갈 경우 같은 100억원으로 받아 갈 주식 수는 늘어나므로 희석 폭도 함께 커집니다.
다만 실제로 몇 주가 더 늘어나는지는 공시에 기재된 수치가 아니므로, 단순 계산으로 추정할 수는 있어도 확정된 사실로 읽어서는 안 됩니다.
조기상환청구권(풋옵션)은 투자자가 만기 전에 원금과 이자를 돌려달라고 요구할 수 있는 권리입니다.
이번 건은 2027년 11월 25일부터 행사할 수 있고, 조기상환율은 그 시점 106.1824%에서 2029년 8월 25일 118.2530%까지 올라갑니다.
주가가 전환가액을 밑돌면 투자자는 주식 전환 대신 현금 상환을 택할 유인이 생기고, 그만큼 회사의 현금 유출 부담이 생깁니다.
또한 사모 발행이라 발행일로부터 1년간은 전환권 자체를 행사할 수 없습니다.
그린플러스 최대주주 변경이 이번 정정에 새로 들어왔습니다
정정 공시에서 새로 기재된 내용은 최대주주 변경 예정 사실입니다.
인수자 중 하나인 (주)아리바이오홀딩스가 최대주주 박영환 외 4인과 2,300,000주(20.42%)에 대한 주식양수도계약을 체결했고, 2026년 12월 8일 잔금이 지급되면 최대주주가 바뀝니다.
보도에 따르면 이 양수도는 1주당 4,503원, 총 103억5,600만원 규모이며 계약일은 2026년 10월 26일입니다.
다만 양도인 표기가 공시는 “박영환 외 4인”, 보도는 “박영환 외 3인”으로 엇갈려 있어 이 부분은 공시 원문 확인이 필요합니다.
같은 이사회에서 제3자배정 유상증자도 결의됐습니다.
보도된 조건은 보통주 3,034,900주를 주당 3,295원에 발행하는 약 100억원 규모로, 역시 채무상환 용도이며 아리바이오홀딩스 2,124,430주와 그린플러스투자목적2호 910,470주에 배정되고 신주는 1년간 전량 보호예수됩니다.
전환사채와 유상증자가 같은 날 함께 결정된 만큼, 희석 요인을 따질 때는 두 건을 분리하지 말고 같이 봐야 합니다.
새 최대주주가 될 아리바이오홀딩스는 조명·전기 사업을 수익 기반으로 두고 바이오와 스마트조명을 성장축으로 삼은 회사입니다.
계열사 아리바이오는 알츠하이머 치료제 후보 AR1001의 글로벌 임상 3상(13개국 230여 기관, 1,535명)을 마쳤고, 톱라인 결과는 2026년 11월 16일 ‘CTAD 2026’에서 공개될 예정입니다.
중국 푸싱제약과는 계약금 900억원, 3상 톱라인 발표 시 1,200억원이 추가되는 판권 계약을 맺은 상태입니다.
스마트팜 관련주로서의 본업은 어떤 상태일까요?
그린플러스는 1997년 설립된 국내 1위 첨단온실 업체로, 알루미늄 압출·가공과 온실 시공이 양대 사업축입니다.
장어 양식(그린피시팜)과 딸기 재배(그린케이팜) 자회사를 두고 있어 스마트팜 관련주로 분류돼 왔습니다.
2020년 3분기 누적 기준 매출 비중은 알루미늄 43.4%, 온실 40.9%, 장어 양식 14.6%, 딸기 재배 1.1%였습니다. 다만 이후 연도의 비중 변화는 확인하지 못했습니다.
2026년 상반기 연결 실적은 매출 696억원, 영업이익 14억원, 순이익 6억원으로 영업·순이익 모두 흑자 전환했다고 회사가 밝혔습니다.
외국인 지분율은 2026년 10월 13일 1.78%에서 10월 26일 1.79%로, 0.01%p 움직였습니다.
이 기간 외국인 수급에 뚜렷한 방향성이 나타나지는 않았습니다.
앞으로 확인해야 할 일정과 체크포인트
- 2026.11.16 — 아리바이오 AR1001 임상 3상 톱라인 공개 (CTAD 2026)
- 2026.11.25 — 제6회 사모CB 납입일
- 2026.12.08 — 주식양수도 잔금일, 최대주주 변경 예정일
- 2027.11.25 — 전환청구 시작 및 조기상환청구권 행사 개시
- 2029.11.25 — 만기 (상환율 120.1181%)
- 제5회 영구CB 150억원 중 100억원 상환 후 남는 50억원의 조건과 잔여 전환 물량
- 인수자 그린플러스투자목적1호는 당기 설립된 신설 조합(출자자 2명)으로 재무 정보가 없어 납입 능력 확인 필요
- 최대주주 변경은 2026.12.08 잔금 지급이 전제이므로 계약 불이행 가능성
- 전환사채와 제3자배정 유상증자의 중복 희석 효과
- 정관상 잔여 발행한도 150억원 — 추가 사채 발행 여력
정리하면 이번 정정은 호재도 악재도 새로 만들어 내지 않았습니다.
자금 용도가 운영자금이 아닌 차환이었다는 사실, 희석 비율이 19.84%가 아니라 19.47%라는 사실, 그리고 최대주주가 바뀐다는 사실이 공식 문서에 명확히 기재됐다는 점이 이번 공시의 전부입니다.
정보의 불확실성이 줄어든 쪽에 가깝습니다.
저라면 12월 8일 잔금 지급이 예정대로 이뤄지는지를 가장 먼저 보겠습니다.
최대주주 변경이 전제 조건을 달고 있는 상태에서 전환사채와 유상증자가 함께 걸려 있기 때문입니다.
전환가액 3,699원과 리픽싱 하한 2,590원 사이의 구간도 함께 기억해 둘 만합니다.
이번 정정 공시의 원문 분석과 실시간 종목 토론은 시세공간에서 이어서 확인할 수 있습니다.
희석과 최대주주 변경이 걸린 종목은 다른 투자자들이 어느 숫자를 보고 있는지 함께 살펴보면 판단에 도움이 됩니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.