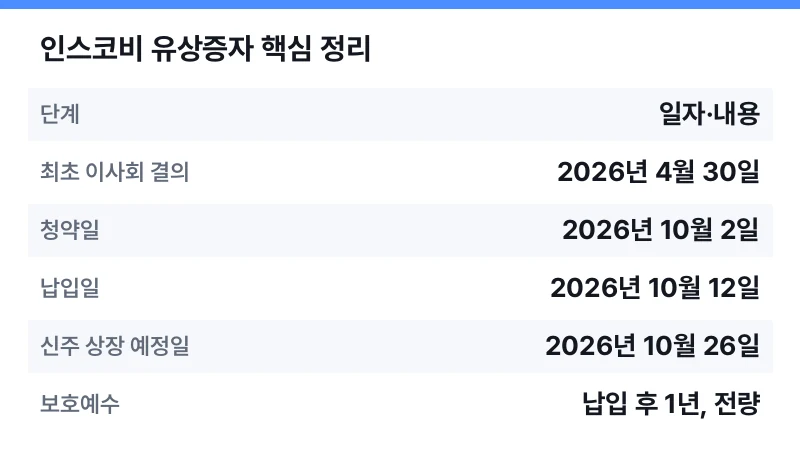
유상증자 공시는 이사회 결의, 청약, 납입, 신주 상장이라는 네 단계를 차례로 밟습니다.
이번 인스코비 유상증자는 2026년 4월 30일 이사회 결의로 시작됐고, 그 결의 내용이 다섯 차례 넘게 정정됐습니다.
2026년 10월 2일 접수된 기재정정 공시의 핵심은 제3자배정 대상자를 ‘프라임라이트투자조합1호’에서 주식회사 이메디슨으로 바꾼 것입니다.
참고로 공시 제목에 적힌 ‘프리티’는 다른 회사가 아니라 이 회사가 2026년 6월 19일자로 변경한 현재 상호입니다(종목코드 006490은 그대로입니다).
단계별 일정을 먼저 세워 두고, 그 위에서 무엇이 달라졌는지 짚겠습니다.
- 배정 대상자: 프라임라이트투자조합1호 → (주)이메디슨(CHEN YANG 100% 보유)
- 발행 규모: 2,000,000주 → 1,600,004주, 조달액 50억 원 → 약 40.0억 원
- 발행가 2,500원(액면가), 기준주가 1,388원 대비 약 80% 할증
- 청약 10월 2일 · 납입 10월 12일 · 신주 상장 예정 10월 26일, 신주는 1년 전량 보호예수
- 희석률 약 9.0%, 정정 반복으로 생긴 납입 신뢰도 문제가 남아 있음
결의에서 상장까지, 이번 증자가 밟아야 하는 순서
| 단계 | 일자·내용 |
|---|---|
| 최초 이사회 결의 | 2026년 4월 30일 |
| 청약일 | 2026년 10월 2일 |
| 납입일 | 2026년 10월 12일 |
| 신주 상장 예정일 | 2026년 10월 26일 |
| 보호예수 | 납입 후 1년, 전량 |
이 순서에서 실제 효력이 생기는 지점은 결의일이 아니라 납입일입니다.
이사회 결의는 “이런 조건으로 발행하겠다”는 의사 표시이고, 배정 대상자가 10월 12일에 대금을 넣어야 신주가 만들어집니다.
신주 상장 예정일 10월 26일은 그 신주가 시장에서 거래될 수 있게 되는 날이지만, 이번 신주는 보호예수 기간 1년이 걸려 있어 상장 직후에도 매도 물량으로 나오지 않습니다.
따라서 일정상 투자자가 볼 날짜는 사실상 10월 12일 하나로 좁혀집니다.
새 배정 대상자 이메디슨은 어떤 법인일까요?
| 항목 | 2025년 기준 |
|---|---|
| 자산총계 | 59.83억 원 |
| 부채총계 | 60.74억 원 |
| 자본총계 | -0.91억 원(완전자본잠식) |
| 매출액 | 0.85억 원 |
| 당기순손실 | -6.3억 원 |
| 지분 구조 | 외국인 CHEN YANG 1인이 100% 보유 |
자본총계가 마이너스라는 것은 자산을 모두 팔아 부채를 갚아도 남는 돈이 없다는 뜻입니다.
매출 0.85억 원 규모의 법인이 40억 원을 넣어야 하는 구조이고, 공시는 그 자금을 차입과 투자유치로 마련한다고 밝혔습니다.
자기 돈이 아니라 앞으로 끌어올 돈으로 납입한다는 설명이므로, 납입 여력을 공시만으로 확인할 방법은 없습니다.
외부감사인도 없는 법인이어서 자금 출처와 실질 투자자가 누구인지도 드러나지 않습니다.
‘완전자본잠식 상장폐지’ 요건은 상장사에 적용되는 기준이라 비상장 법인인 이 대상자에게 바로 걸리는 것은 아니지만, 납입 능력을 판단할 때 쓰는 신호로는 충분합니다.
조달 규모가 40억 원으로 줄어든 자리
| 항목 | 정정 전 | 정정 후 |
|---|---|---|
| 신주 수 | 2,000,000주 | 1,600,004주 |
| 총 조달액 | 50억 원 | 약 40.0억 원 |
| 운영자금 | 28.13억 원 | 18.13억 원 |
| 채무상환자금 | 21.87억 원 | 21.87억 원 |
| 증자 전 발행주식 총수 | 29,577,223주 | 17,746,333주 |
줄어든 10억 원이 전부 운영자금에서 빠졌다는 점이 이 표의 핵심입니다.
채무상환자금 21.87억 원은 한 푼도 깎이지 않았는데, 이 돈의 용도는 32회차 6.98억 원, 35회차 3.22억 원, 36회차 11.67억 원(이율 3.0%) 전환사채의 조기상환 대비입니다.
즉 조달액이 줄어도 갚을 돈은 먼저 챙기고 회사를 돌리는 돈을 깎았다는 뜻으로, 자금 우선순위가 어디에 있는지 보여줍니다.
증자 전 발행주식 총수가 29,577,223주에서 17,746,333주로 바뀐 것은 2026년에 진행된 20주→1주 무상감자(4월 14일 완료)와 액면가를 500원에서 2,500원으로 올린 5주→1주 병합의 경과를 반영한 것으로 설명됩니다.
액면가 할증과 9.0% 희석은 어느 쪽일까요?
제3자배정이 호재냐 악재냐를 가르는 기준은 보통 두 가지, 발행가와 희석률입니다.
이번 건은 기준주가 1,388원인데 발행가가 액면가 2,500원으로 약 80% 비싸고, 희석률도 약 9.0%에 그칩니다.
조건만 보면 기존 주주에게 불리한 증자는 아닙니다.
다만 발행가가 기준주가보다 높다는 사실은 앞으로의 자금조달을 좁히는 쪽으로도 작용합니다. 상법상 액면가 미달 발행이 까다로워, 주가가 지금 수준에 머물면 쓸 수 있는 조달 수단이 제한됩니다.
리서치에 따르면 2025년 연결 매출은 1,055억 원, 영업이익 38억 원으로 흑자 전환했지만 당기순손실은 234억 원이었고, 직전 사업연도 말 자본잠식률은 46.0%였습니다.
다섯 차례 넘는 정정이 남긴 것
같은 증자가 올해 100억 원 규모로 보도된 뒤 50억 원으로 줄고 납입일이 8월 28일로 밀렸다가, 이번에는 40억 원에 대상자까지 바뀌었습니다.
기재정정 공시 자체가 제재 사유는 아니지만, 납입일과 배정 대상자가 반복해서 바뀌는 패턴은 납입 능력에 대한 의심을 키웁니다.
납입이 또 미뤄지거나 무산되면 불성실공시법인 지정 위험이 생기고, 그 경우 주가 급락과 매매거래 정지 같은 2차 영향이 따라옵니다.
이번 인스코비 공시에는 1주일 거래량과 거래대금이 동일한 값으로 적힌 대목도 있어 작성 정밀도 자체가 높지 않습니다.
납입일 이후 확인할 지점
- 10월 12일 납입 완료 공시가 실제로 올라오는지 확인
- 납입 지연·취소 공시가 나오면 불성실공시법인 지정 절차 여부를 함께 확인
- 32·35·36회차 전환사채의 조기상환 청구 추가 발생 여부
- 10월 26일 신주 상장 이후 발행주식 총수 변동 반영 여부
- 보호예수가 풀리는 2027년 10월 전후의 대상자 지분 처분 가능성
저라면 이번 건에서 확인할 것을 10월 12일 납입 하나로 좁혀 두겠습니다.
발행가가 기준주가보다 높고 희석률도 9.0% 수준이라 조건 자체는 나쁘지 않지만, 그 조건은 돈이 들어온 뒤에야 의미를 갖습니다.
납입이 확인되면 전환사채 조기상환에 대응할 유동성이 생기고, 그 전까지는 대상자의 재무 상태가 계속 할인 요인으로 남을 것으로 봅니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
공시 원문을 항목별로 뜯어본 분석과 종목별 실시간 토론은 시세공간에서 이어서 볼 수 있습니다.
10월 12일 납입 여부처럼 날짜가 걸린 이슈는 그곳에서 후속 공시가 올라오는 대로 함께 확인하시면 됩니다.