베러스쿱크리머리가 2026년 10월 26일 특수관계인에 대한 영업양도 공시를 냈습니다.
아이스크림과 커피 등 음료 제조·판매사업 및 부수사업 일체를 계열회사인 (주)아워홈에 넘기는 거래입니다.
오늘은 이 거래를 구조부터 순서대로 뜯어보겠습니다.
숫자는 구조 위에 얹어야 뜻이 잡히기 때문입니다.
- 양도 회사: (주)베러스쿱크리머리 — 자본금 10억 원 미만 비상장사
- 양수 회사: (주)아워홈 — 같은 그룹 계열회사
- 양도 대상: 아이스크림·커피 등 음료 제조·판매사업 및 부수사업 일체
- 양도가액 360억 원, 양도 예정일 2026년 11월 6일(거래종결예정일 기준)
- 공시 판단은 중립 — 거래 당사자가 모두 비상장사여서 주가 직접 영향은 제한적
사업과 돈은 어디서 어디로 움직이나
영업양도는 주식이나 개별 자산을 파는 거래가 아니라 사업 그 자체를 통째로 넘기는 거래입니다.
이번 건에서 사업은 베러스쿱크리머리에서 아워홈으로 가고, 대가인 360억 원은 반대 방향으로 흐릅니다.
양도 이후 양도 회사에 어떤 사업이 남는지는 이번 공시에 적혀 있지 않습니다.
공시가 밝힌 목적은 사업구조 개편을 통한 통합 사업 경쟁력 강화입니다.
양쪽의 소속을 보면 거래의 성격이 더 분명해집니다.
보도에 따르면 베러스쿱크리머리는 한화갤러리아가 2025년 1월 설립을 완료한 100% 자회사이고, 아워홈은 한화호텔앤드리조트가 2025년 5월 15일 지분 58.62%를 8,695억 원에 인수해 계열로 편입한 회사입니다.
공시는 양쪽을 ‘계열회사’로만 적고 있지만, 보도된 지분 구조대로라면 같은 그룹 안에서 모회사가 다른 법인 사이의 이동으로 설명됩니다.
그룹 밖으로 돈이 나가거나 들어오는 거래가 아니라는 뜻입니다.
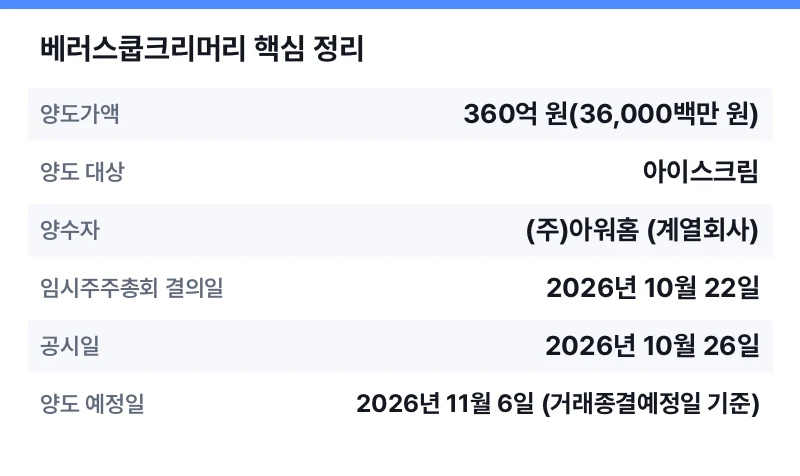
숫자로 본 양도 조건
| 항목 | 내용 |
|---|---|
| 양도가액 | 360억 원(36,000백만 원) |
| 양도 대상 | 아이스크림·커피 등 음료 제조·판매사업 및 부수사업 일체 |
| 양수자 | (주)아워홈 (계열회사) |
| 임시주주총회 결의일 | 2026년 10월 22일 |
| 공시일 | 2026년 10월 26일 |
| 양도 예정일 | 2026년 11월 6일 (거래종결예정일 기준) |
일정이 촘촘합니다.
단순 계산으로는 결의일에서 거래종결예정일까지 보름 남짓이고, 공시 이후로는 열흘 정도만 남습니다.
규모 쪽도 짚어 두겠습니다.
보도된 아워홈의 2024년 매출 2조 2,440억 원과 견주면 360억 원은 포트폴리오를 한 칸 늘리는 수준의 금액입니다.
다만 공시는 양도일자와 양도가액이 당사자 간 협의로 변경될 수 있다고 못 박아 두었고, 세부 실행 권한도 대표이사에게 위임돼 있습니다.
베러스쿱크리머리가 넘기는 사업은 어떤 사업일까요?
넘어가는 사업의 내용을 모르면 이 거래를 ‘정리’로 오해하기 쉽습니다.
보도 기준으로 이 회사는 프리미엄 아이스크림 브랜드 ‘벤슨’을 운영하는 F&B 법인이고, 벤슨은 2025년 5월 서울 압구정로데오에 1호점을 열었습니다.
경기 포천에 자체 생산 공장을 두고 있고, 브랜드 론칭은 김동선 한화갤러리아 부사장이 주도했습니다.
2026년 5월 1주년 보도에서는 출점 속도가 붙었고 2027년 100호점 목표가 제시됐습니다.
즉 접는 사업을 떠넘기는 그림이 아니라, 확장 국면에 들어간 사업을 급식·외식 기반이 있는 계열사로 옮기는 그림입니다.
아워홈 인수 역시 같은 인물이 주도했다는 점에서, 브랜드와 유통·생산 역량을 한 법인에 모으는 선택으로 읽는 것이 자연스럽습니다.
물론 그 시너지가 숫자로 확인되는 것은 이번 공시가 아니라 이후 실적입니다.
이사회가 아닌 임시주주총회로 결의한 배경
공시 하단의 형식 정보도 그냥 넘길 부분이 아닙니다.
이 회사는 자본금 10억 원 미만 비상장회사이고, 공시는 그 점을 결의 주체가 이사회가 아니라 2026년 10월 22일 임시주주총회가 된 이유로 들고 있습니다.
또 본 건은 공정거래법 제27조상 비상장회사 중요사항 공시에도 해당합니다.
상장사 공시가 아니라 비상장 계열사의 의무 공시 경로로 올라온 서류라는 뜻이고, 그래서 시장가격이라는 검증 장치가 처음부터 없습니다.
상장사 투자자에게는 어떤 의미일까요?
결론부터 말하면 중립입니다.
양도와 양수 당사자가 모두 비상장사이므로 직접적인 주가 변동 요인은 사실상 없고, 한화그룹 관련 상장사에는 미미한 심리적 영향 정도로 보는 것이 타당합니다.
중기적으로는 그룹 내 식품 사업 통합 효과가 가시화될 경우 관련 상장 계열사의 실적 기대에 일부 긍정적으로 작용할 여지가 있습니다.
다만 거래 규모가 360억 원이어서 그 영향도 제한적입니다.
그래서 이 공시는 주가 재료가 아니라 확인 항목으로 보관하는 쪽이 맞습니다.
- 특수관계인 간 거래이므로 양도가액 360억 원의 공정가치 적정성
- 내부거래를 통한 일감 몰아주기 등 공정거래법상 이슈 여부
- 대표이사 위임 사항에 따른 양도일자·가액 변경 여부
- 아워홈 상장 진행 여부 — 한화 인수 전인 2024년 IPO 주관사 선정 이력은 있으나, 현 체제의 추진 여부는 확인되지 않았습니다
저라면 이 건 자체보다 다음 공시를 기다려 보겠습니다.
같은 그룹 식품·외식 라인에서 비슷한 이전 거래가 한두 건 더 올라오는지, 그리고 아워홈 쪽에서 상장 관련 움직임이 나오는지가 이 거래의 의도를 확인해 줄 지점입니다.
비상장사끼리의 360억 원 거래 하나로 그림을 단정하기에는 재료가 얇습니다.
이런 공시의 원문 분석과 실시간 종목 토론은 시세공간에서 이어서 보실 수 있습니다.
다음 공시가 올라올 때 어떻게 읽히는지도 그곳에서 함께 확인해 보시면 좋겠습니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.