코아스가 2026년 10월 21일 제출한 [기재정정] 주요사항보고서(전환사채권발행결정)를 읽어 보겠습니다.
이번 코아스 CB 정정은 단발성 공시가 아닙니다.
2025년 12월 9일 이사회에서 제8회차 사모 전환사채 2,510,000,000원 발행을 결정한 뒤, 같은 건의 조건을 9회 이상 고쳐 온 흐름의 가장 최근 장면입니다.
회사에는 이미 미상환 전환사채 잔액 1,043,583,168원(전환 가능 348,558주)이 남아 있고, 이번 건까지 합치면 공시에 적힌 합계 잠재 희석률은 12.62%(기발행주식 12,459,195주 기준)입니다.
- 청약·납입일 2026-10-23 → 2027-04-23, 만기일 2029-10-23 → 2030-04-23
- 전환가액 2,132원 → 2,050원, 전환주식수 1,177,298주 → 1,224,390주
- 시가 하락에 따른 최저 조정가액(70%) 1,493원 → 1,435원
- 전환청구 시작이 2028년 4월로 밀려 당장의 물량 출회 가능성은 낮음
- 인수자 한국축산데이터는 2024년 기준 자본총계 -48.3억원의 자본잠식 상태
코아스 CB 정정, 10개월 동안 무엇이 바뀌었을까요?
정정의 핵심은 두 가지입니다.
자금이 들어오는 날이 약 6개월 뒤로 밀렸고, 전환가액이 내려가면서 나중에 나올 수 있는 신주 수가 늘었습니다.
숫자를 나란히 놓고 보겠습니다.
| 항목 | 정정 전 | 정정 후 |
|---|---|---|
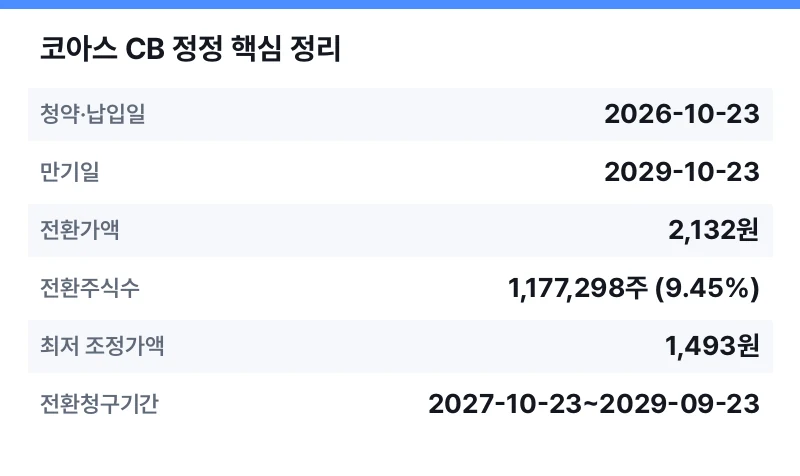
| 청약·납입일 | 2026-10-23 | 2027-04-23 |
| 만기일 | 2029-10-23 | 2030-04-23 |
| 전환가액 | 2,132원 | 2,050원 |
| 전환주식수 | 1,177,298주 (9.45%) | 1,224,390주 (8.47%) |
| 최저 조정가액 | 1,493원 | 1,435원 |
| 전환청구기간 | 2027-10-23~2029-09-23 | 2028-04-23~2030-03-23 |
| 콜옵션 행사기간 | 2026-11-23~2028-04-23 | 2027-05-23~2028-10-23 |
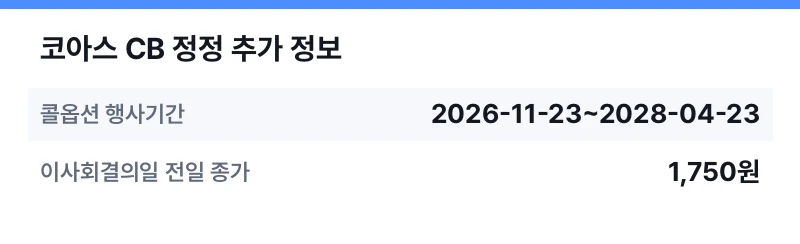
| 이사회결의일 전일 종가 | 1,750원 | 1,500원 |
전환가액은 2,132원에서 2,050원으로 약 3.8% 낮아졌고, 전환주식수는 47,092주 늘었습니다.
전환가액이 내려간 배경은 기준 종가 칸에서 읽을 수 있습니다.
이사회결의일 전일 종가가 1,750원에서 1,500원으로 적혀 있는데, 이는 정정이 반복되는 동안 주가가 내려왔다는 뜻입니다.
납입일이 6개월 밀린 것은 그 자체로 손실이 확정되는 사건은 아니지만, 조달 환경이 매끄럽지 않다는 신호로 보는 편이 안전합니다.
리픽싱 하한 1,435원이 왜 중요한가
리픽싱은 주가가 내려가면 전환가액도 함께 낮춰 주는 조건입니다.
이 건은 3개월마다 시가 하락을 반영해 전환가액을 조정할 수 있게 되어 있습니다.
전환가액이 낮아지면 같은 금액으로 받을 수 있는 주식 수가 늘어나므로, 기존 주주 입장에서는 전환가액 조정이 곧 희석 폭 확대입니다.
이번 정정으로 하한선은 1,493원에서 1,435원으로 내려갔습니다.
하한까지 내려가는 경우 전환주식수는 약 1,749,130주(최저가 기준 환산치)까지 늘어날 수 있다고 공시에 적혀 있습니다.
참고로 시가 하락에 따른 전환가액 조정의 제도상 하한은 최초 전환가액의 70%이며, 그보다 낮은 조정은 구조조정 등 경영정상화를 위한 불가피한 사유에 한해, 발행 건마다 주주총회 특별결의를 거쳐야 인정됩니다(아주경제).
즉 1,435원은 임의로 정한 숫자가 아니라 제도가 허용하는 바닥선입니다.
인수자가 축산 AI 스타트업이라는 점
이 사채를 전액 인수하는 쪽은 한국축산데이터입니다.
2017년 11월 설립된 대전 소재 회사로, 가축 면역·행동 데이터를 활용한 디지털 헬스케어 솔루션 ‘팜스플랜’을 주력으로 하고 투자 단계는 Series B로 집계됩니다(TheVC).
베트남에 비대면 가축 진료 서비스를 공급하고 말레이시아 편의점 채널 판매를 계획한다는 보도도 있습니다(유니콘팩토리).
코아스의 본업인 사무용 가구와는 직접 연결되지 않는 영역입니다(jobploy).
투자자가 확인해야 할 쪽은 사업 내용보다 납입 능력입니다.
공시는 인수자의 2024년 기준 자본총계가 -48.3억원, 당기순손실이 -81.5억원인 자본잠식 상태라고 적고 있습니다.
최초 결정 후 약 10개월이 지나도록 납입일이 계속 뒤로 밀린 사실과 겹쳐 읽으면, 납입 지연이나 발행 무산 가능성까지 염두에 두는 것이 합리적입니다.
콜옵션 조건은 지금 어떤 상태일까요?
최대주주 등이 행사할 수 있는 콜옵션 한도는 권면총액의 30%, 행사금액은 753,000,000원과 그에 대한 1%입니다.
이를 통해 취득할 수 있는 주식은 최대 367,317주(2.54%)이고, 리픽싱이 하한까지 적용되면 524,738주(3.63%)까지 늘어납니다.
다만 공시에 기재된 콜옵션의 현재 기준 이익은 -673,414,500원으로, 정정 전 -134,918,198원보다 손실 폭이 커졌습니다.
전환가액 2,050원이 이사회결의일 전일 종가 1,500원보다 높으니 지금 시점에서는 행사 유인이 없는 상태로 읽힙니다.
- 공시 후반 미상환 사채 표의 전환 가능기간이 ‘2027-07-24~2029-06-24’로 남아, 정정된 2028-04-23~2030-03-23과 일치하지 않습니다
- 외국인 보유 비중은 2026-10-07 1.63%에서 2026-10-20 1.37%로 0.26%포인트 줄었습니다
- 납입이 실제로 2027년 4월에 이뤄지는지, 또 한 번 정정되는지 확인이 필요합니다
- 해당 원문은 중간이 끊겨 있어 일부 항목은 최종 정정본으로 다시 봐야 합니다
정리하면
중립에서 약한 악재로 봅니다.
전환청구가 2028년 4월 이후라 단기 물량 부담은 오히려 줄었지만, 약 1년 반 뒤의 오버행과 12.62%의 잠재 희석률은 그대로 남아 있습니다.
주가가 전환가액 2,050원을 크게 밑도는 동안에는 전환 유인이 낮아 실제 물량 출회가 제한될 수 있다는 점도 함께 봐야 합니다.
저라면 다음 정정 공시가 또 나오는지, 그리고 2027년 4월 납입이 실제로 집행되는지를 가장 먼저 보겠습니다.
조건의 세부 숫자보다, 열 번째 정정이 나오는지 여부가 이 건의 성격을 더 분명하게 말해 줄 것이라고 생각합니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
이런 공시 원문을 숫자 단위로 뜯어본 분석과 실시간 종목 토론은 시세공간에서 이어집니다.
코아스처럼 정정이 반복되는 종목은 다음 공시가 올라올 때 함께 확인해 보시면 좋겠습니다.